Osservatorio sulla componentistica automotive italiana
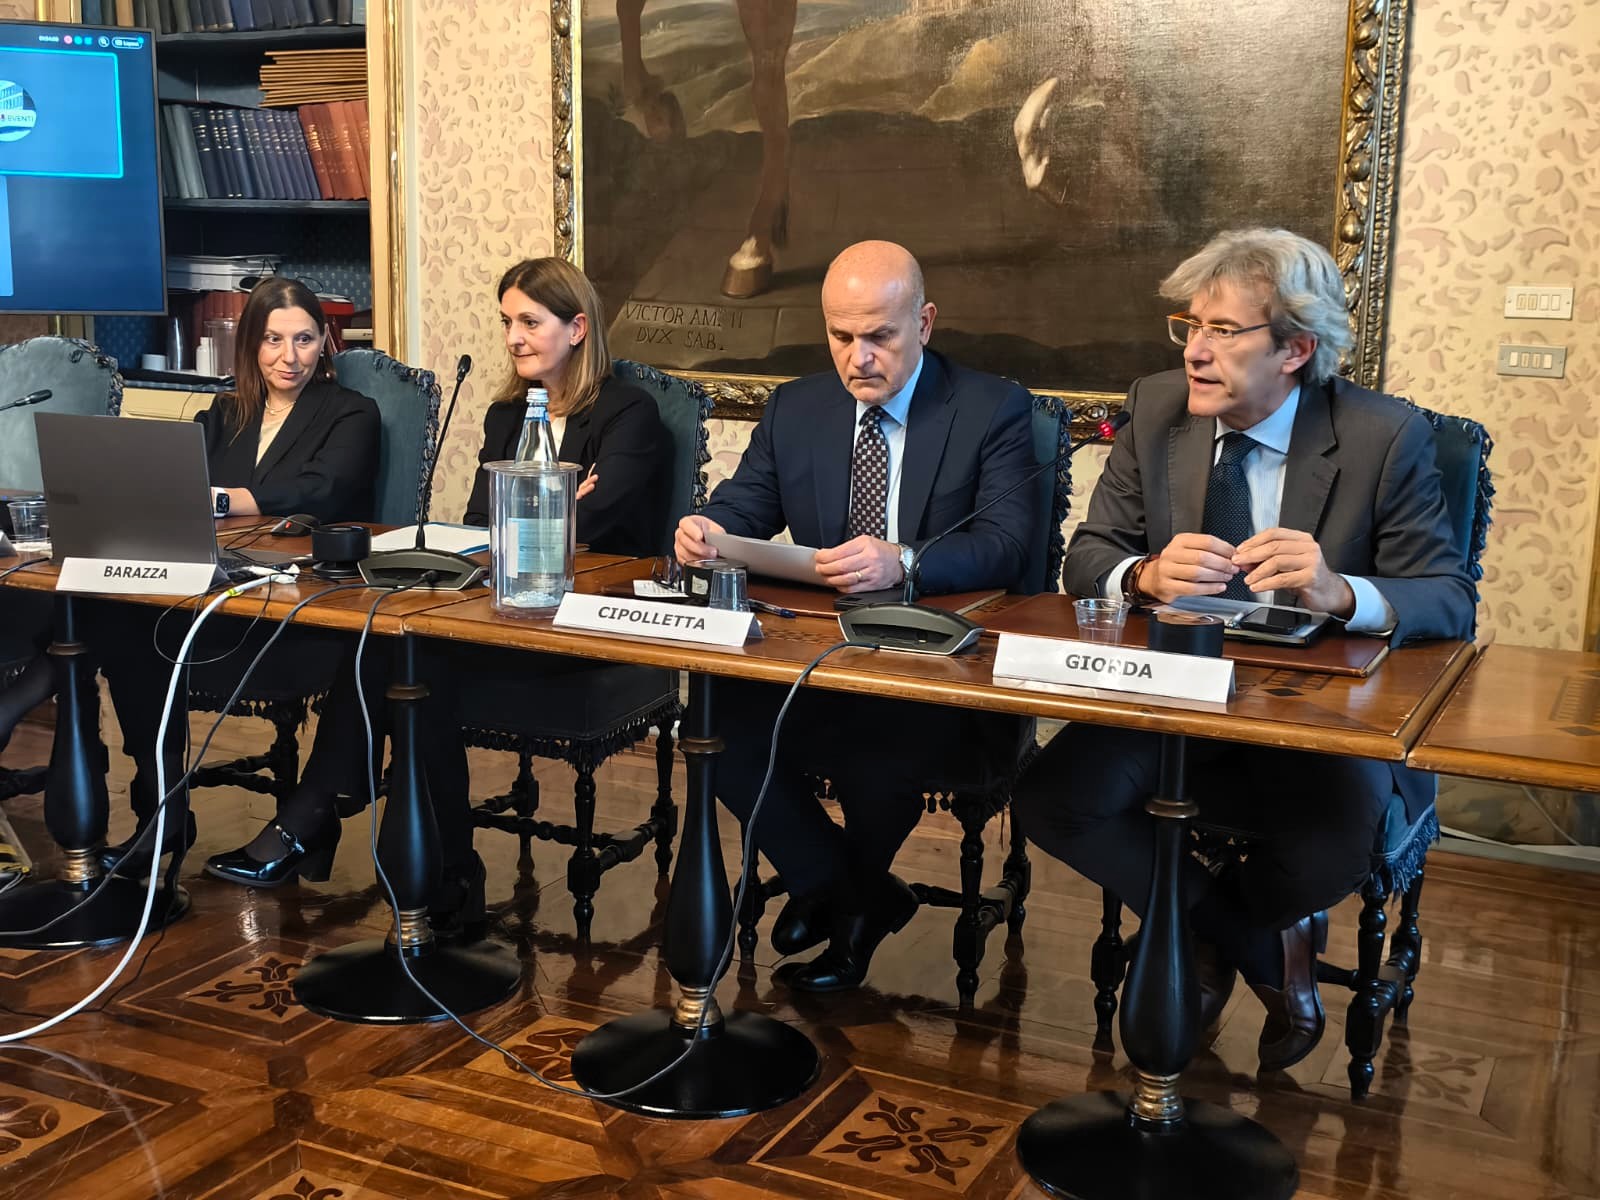
A Palazzo Birago sono stati presentati i dati dell’edizione 2026 dell’Osservatorio sulla componentistica automotive italiana e sui servizi per la mobilità, indagine realizzata ogni anno dalla Camera di commercio di Torino e da ANFIA (Associazione Nazionale Filiera Industria Automobilistica).
Massimiliano Cipolletta, Presidente della Camera di commercio di Torino: "Il 2025 ha confermato le difficoltà che la filiera automotive sta affrontando in una fase di profonda trasformazione del settore, segnata dall’instabilità dei mercati, dalle tensioni internazionali, dal rallentamento della domanda e dalle incertezze legate alla transizione: un panorama che inevitabilmente scoraggia nuovi investimenti e scelte strategiche.
Il Piemonte mantiene il proprio ruolo strategico come principale polo italiano della componentistica, alla guida di una filiera che, nonostante l’attuale fase complessa, conserva competenze, capacità innovative, vocazione internazionale e competitività"
Marco Stella, Presidente del Gruppo Componenti ANFIA ha aggiunto: "Nel 2025 la componentistica ha risentito del tracollo della produzione nazionale di autoveicoli, a -19,9%, dei cambiamenti di strategia delle Case auto e del rapido ingresso dei Costruttori cinesi in UE. Il saldo della bilancia commerciale è rimasto positivo per 7,36 mld di euro, con un valore dell’export (24,7 mld di euro) a +0,3% sul 2024 e un posizionamento della Cina come secondo Paese di origine delle importazioni (quota: 10%). In fatto di decarbonizzazione, confidiamo che l’UE arrivi presto a garantire una neutralità tecnologica ‘made in Europe’ a salvaguardia della competitività e della capacità produttiva della filiera automotive europea, messe a rischio da politiche industriali e commerciali aggressive in Paesi terzi".
Nel 2025, lo scenario macroeconomico globale ha evidenziato una sorprendente resilienza, registrando un incremento del PIL mondiale pari al 3,5%. Il progressivo calo della spinta inflazionistica ha ridato ossigeno ai redditi reali e favorito condizioni finanziarie più distese, mentre gli scambi commerciali globali hanno accelerato, trainati in parte dall'anticipazione delle spedizioni prima dell'applicazione di nuove barriere tariffarie. In questo quadro positivo, le immatricolazioni di autoveicoli nel mondo sono salite a 99,5 milioni di unità, segnando un progresso del 4,6% su base annua. L'asse del comparto automobilistico continua a gravitare con decisione verso l'Asia, spinto dalle ottime performance di Cina, che cresce del 9,2% e assorbe oltre un terzo dei volumi planetari, e India, in aumento del 6,5%. Più timidi i risultati di Giappone, a quota più 3,2%, e Nord America, a più 2,1%, mentre la macro-regione europea, comprensiva di Regno Unito e paesi EFTA, ha archiviato l'anno con una leggera contrazione dello 0,7%. Nel complesso, il blocco Asia-Pacifico ha consolidato la propria centralità geografica raccogliendo il 51% del mercato globale con oltre 50,7 milioni di consegne.
Le stime per il 2026 preannunciano tuttavia un'inversione di tendenza per l'automotive mondiale, con volumi previsti in discesa sotto la soglia dei 97 milioni di veicoli, pari a una contrazione del 2,5% dovuta principalmente al raffreddamento del mercato cinese e alle persistenti incertezze di natura geopolitica e commerciale. Per quanto riguarda l'Italia, le vendite interne nel 2025 si sono fermate a 1,75 milioni di veicoli, un decremento del 2,6% rispetto all'anno precedente e un dato ancora inferiore del 18,1% se confrontato con i livelli pre-pandemici del 2019. Le proiezioni elaborate da ANFIA per il 2026 ipotizzano invece un deciso rimbalzo delle immatricolazioni nel nostro Paese, destinate a toccare 1,89 milioni di unità, con un incremento dell'8,3%.
Sotto il profilo industriale, la produzione globale di autoveicoli ha superato nel 2025 i 96 milioni di pezzi, con un aumento del 3,2% spinto con forza dalle fabbriche cinesi. Con un output di 34,8 milioni di veicoli, Pechino detiene ormai il 36,2% dell'intera manifattura mondiale automobilistica, confermando una crescita del 10,2%. Segnali positivi sono arrivati anche dal Giappone, in rialzo del 2,1%, mentre hanno perso terreno il Nord America, in calo del 3,6%, e l'area allargata dell'Europa, scesa dell'1,4%. Per il 2026 si attende una riduzione dell'output manifatturiero globale a 93,2 milioni di veicoli, equivalente a un calo del 3%, poiché i lievi incrementi attesi in Europa, Giappone e India non basteranno a bilanciare le flessioni produttive stimate in Cina e nel Nord America.
L'attività produttiva nazionale in Italia ha subito un'ulteriore battuta d'arresto nel 2025, scivolando a circa 473 mila autoveicoli, con una flessione del 19,9%.
ANFIA stima per il 2026 una parziale inversione di rotta che potrebbe riportare la produzione domestica oltre le 520 mila unità, in crescita dell'11,2%, pur restando su volumi storicamente contenuti. L'edizione 2026 dell'Osservatorio mappa questa realtà analizzando un bacino di 2.110 realtà imprenditoriali con sede legale in Italia, articolate tra sistemisti, produttori di moduli, specialisti della ricambistica, subfornitori di lavorazioni e studi di ingegneria e design.
Nel corso del 2025, questo insieme di aziende ha espresso un giro d'affari complessivo di 53,5 miliardi di euro, garantendo l'impiego a circa 166.800 lavoratori. Rispetto all'esercizio precedente, il fatturato della filiera italiana ha registrato una contrazione del 3%, penalizzando quasi tutti i comparti e colpendo in modo più marcato i subfornitori e i produttori di moduli e sistemi. Anche il comparto dell'aftermarket, dopo i successi passati, ha registrato una lieve flessione dello 0,3%, lasciando alle sole imprese del motorsport l'esclusiva di un dato in controtendenza, grazie a una crescita del 4,2%. Si è verificato poi un calo del 2,3% che ha interessato soprattutto sistemisti, specialisti e subfornitori, mentre le aziende legate alle competizioni sportive hanno registrato un incremento della forza lavoro pari all'1,4%.
A livello territoriale, il Piemonte conserva la leadership nazionale ospitando 734 insediamenti aziendali della componentistica, che rappresentano il 34,8% dell'intera filiera italiana. La regione precede la Lombardia, ferma al 26,9%, e l'Emilia-Romagna al 10,3%. I ricavi generati dalle imprese piemontesi hanno sfiorato i 18,8 miliardi di euro, incidendo per il 35% sul dato complessivo nazionale, a fronte di una forza lavoro locale di circa 60.500 addetti. Rispetto al 2024, la filiera piemontese ha accusato una contrazione del fatturato del 4,6% e una riduzione degli organici del 3,5%. La flessione del giro d'affari ha colpito soprattutto l'universo della subfornitura e delle lavorazioni, mentre gli specialisti dell'aftermarket sono stati gli unici a crescere con un incremento dell'1,8%. La contrazione dell'occupazione in Piemonte è risultata più pesante rispetto alla media italiana, penalizzando in particolar modo il segmento dei sistemisti e dei modulisti che da solo assorbe un terzo dei lavoratori regionali della filiera.
Il quadro previsionale per il 2026, delineato attraverso i dati raccolti alla fine dell'estate, esprime prudenza e incertezza, evidenziando comunque un pessimismo meno marcato rispetto alle stime formulate l'anno precedente. Nonostante i saldi tra risposte ottimistiche e pessimistiche restino negativi, si nota un miglioramento nelle aspettative su ricavi, occupazione e ordini esteri. Nel dettaglio, il 42% delle imprese italiane prevede una diminuzione del fatturato contro il 33% che confida in una crescita, determinando un saldo negativo del 9%. Le attese sugli ordini interni registrano un saldo negativo del 10%, mentre le commesse oltreconfine mostrano una tenuta migliore con un saldo a meno 4%. Permangono orientate al ribasso le stime sulle ore lavorate con un saldo del 7% negativo e sugli investimenti fissi lordi con un meno 8%. In Piemonte lo scenario predittivo appare decisamente più severo rispetto alla media nazionale per tutti i parametri economici, mostrando un saldo particolarmente critico sia sul fronte del fatturato, pari a meno 19%, sia su quello delle ore lavorate, che scende a meno 22%. I dati consuntivi del 2025, emersi dall'indagine sul campo condotta nella primavera del 2026 su un campione di circa 400 aziende, confermano la complessità del periodo. Il saldo tra le imprese che hanno registrato una crescita dei ricavi e quelle che hanno subito perdite si è attestato a meno 25%, mostrando un lieve recupero rispetto al meno 31% della precedente rilevazione. Solo l'11% degli intervistati ha mantenuto un fatturato stabile, a fronte di un 32% di aziende in crescita e di un 57% di realtà in contrazione, con ben tre imprese su dieci che hanno accusato perdite superiori al 10%.