Mercato Aftermarket in crescita nel 1° Semestre 2026: +3,1
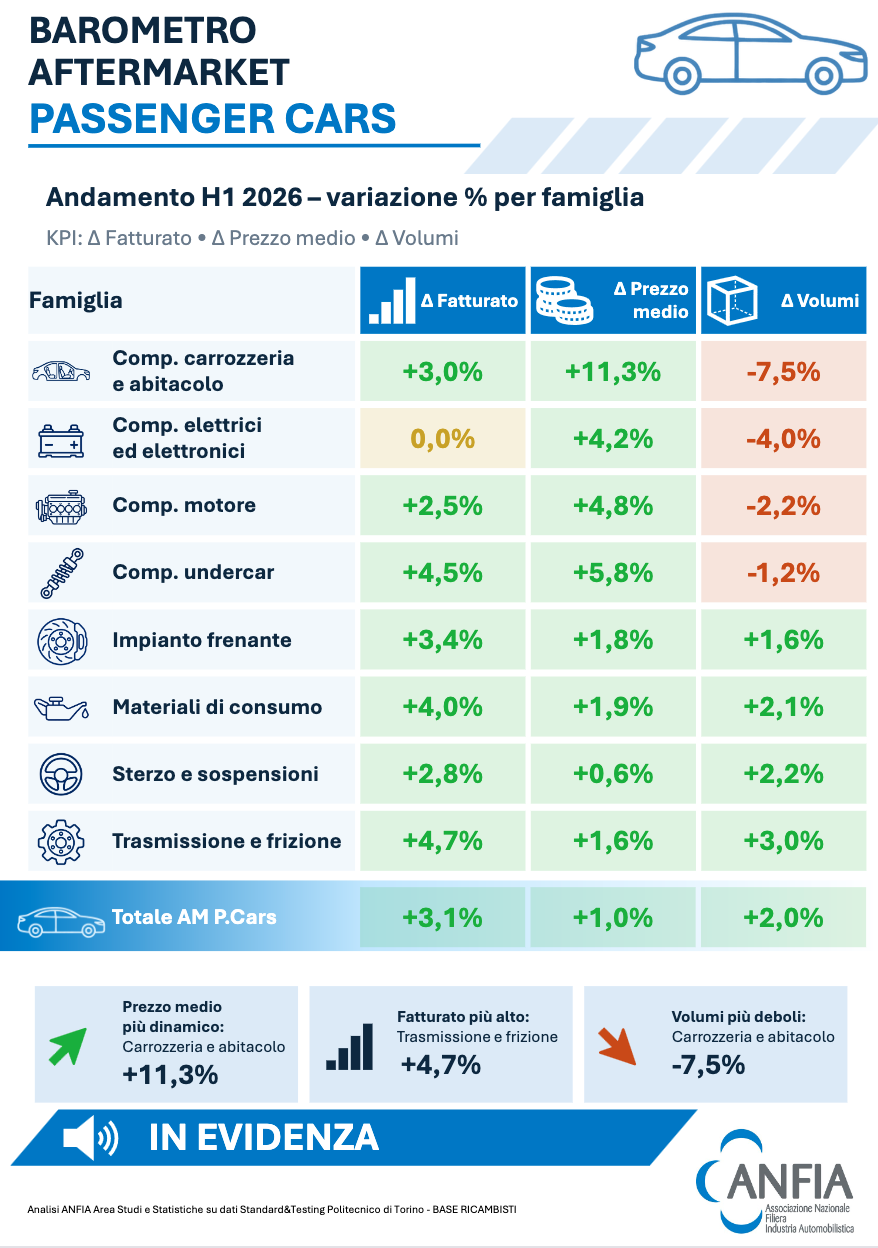
Nei primi sei mesi del 2026 il comparto dell’aftermarket indipendente (IAM) ha messo a segno una progressione del 3,1% sul fatturato generato dai produttori di componentistica verso la rete distributiva, rispetto all'analogo periodo del 2025.
I numeri arrivano dal rinnovato Barometro Aftermarket ANFIA, il report mensile curato dall’Area Studi e Statistiche dell’Associazione per monitorare con precisione l'andamento della ricambistica auto. L’analisi, sviluppata sui flussi informativi di Standard & Testing (spin-off del Politecnico di Torino), evolve la precedente metodologia portando le categorie merceologiche monitorate da cinque. Il bilancio semestrale mostra il segno più per sette comparti su otto, con la sola eccezione dei componenti elettrici ed elettronici che restano invariati allo 0,0%. A guidare la classifica dei rialzi è la famiglia trasmissione e frizione con un +4,7%, seguita dai componenti undercar al +4,5% e dai materiali di consumo che segnano un +4,0%. Risultati positivi si registrano anche per l'impianto frenante (+3,4%), per i componenti di carrozzeria e abitacolo (+3,0%), per lo sterzo e le sospensioni (+2,8%) e infine per i componenti motore (+2,5%).
Se da un lato la spinta inflattiva sui listini continua a sostenere i ricavi, con un rincaro medio dell'11,3% per carrozzeria e abitacolo che bilancia una flessione dei volumi del 7,5% e dinamiche analoghe ma più contenute per parti motore e undercar, dall'altro si osserva una ripresa concreta della domanda reale nei settori legati alla manutenzione ordinaria.
I dati di giugno evidenziano infatti un'accelerazione dei volumi per trasmissione e frizione (+8,1%), materiali di consumo (+7,3%), sterzo e sospensioni (+5,2%) e freni (+4,4%). Il comparto mostra dunque segnali di stabilizzazione, affrancandosi gradualmente da una crescita trainata dai soli aumenti di prezzo.
Parallelamente, il mercato italiano delle vetture nuove archivia il periodo gennaio-giugno 2026 con circa 936.000 targhe, guadagnando oltre 80.000 unità (+9,5%) sul primo semestre 2025.
L'analisi per tipologia di alimentazione conferma la netta avanzata delle motorizzazioni elettrificate a scapito di quelle tradizionali. Le vetture mild e full hybrid si confermano leader assolute raggiungendo il 49,5% del mercato grazie a un balzo del 23%, mentre le auto ricaricabili (BEV e PHEV) registrano un'impennata complessiva dell'81% arrivando al 17,5% di share. Nello specifico, le ibride plug-in crescono dell'84,3% e pesano per il 9% del totale, mentre le elettriche pure avanzano del 77,7% conquistando l'8,5% del mercato. Arretrano in modo marcato le auto a benzina (-17,1%, con una quota del 19,8%), quelle a gas (-23,3%, quota al 6,3%) e le motorizzazioni diesel (-25,5%, scese al 6,9%).
Massimo Pellegrino, Coordinatore della Sezione Aftermarket del Gruppo Componenti ANFIA ha commentato: "Il mercato aftermarket archivia i primi sei mesi del 2026 con una crescita del fatturato del 3,1%, un risultato positivo a cui ha contribuito anche un rialzo generalizzato dei prezzi medi, in accordo con la dinamica inflattiva dei prezzi al consumo nel periodo considerato.
Gli incrementi delle vendite di auto sia nel mercato del nuovo che nel mercato dell’usato contribuiscono a delineare un parco circolante in evoluzione, ma con ritmi di ricambio ancora molto bassi, considerando che, a fine 2025, per le autovetture circolanti nel complesso sul territorio italiano, l’età mediana risulta pari a 13 anni, sostanzialmente la stessa del 2024. Circa il 42% delle auto circolanti appartengono alle classi da Euro 0 a Euro 4, quindi con un’anzianità dai 16 anni in su, elemento che può creare difficoltà di fornitura dei ricambi.
Con una quota di vetture ricaricabili del 17,5% sul totale immatricolato nel primo semestre dell’anno in corso e le ibride tradizionali al 49,5% è evidente che il mix delle vendite stia gradualmente assecondando il processo di elettrificazione, pur con tutti i limiti che, in Italia, ancora ne frenano la velocità di avanzamento. E’ chiaro che la filiera del post-vendita, seppur con tempi più dilatati, debba far seguito a questa tendenza e farsi trovare preparata al cambiamento. Per l’aftermarket indipendente, si tratta di continuare ad investire – in attrezzature e adeguamento delle competenze – innovare e competere, in un contesto in cui la concorrenza con la rete autorizzata si fa sempre più agguerrita, soprattutto sul terreno della qualità, convenienza e customizzazione del servizio. Una sfida non facile in una fase di forte instabilità economica e di evoluzione normativa incerta, visto che in UE la garanzia di mantenere un mercato realmente aperto, in cui tutti gli operatori possano avere un accesso equo ai dati, alle informazioni tecniche e agli strumenti necessari per intervenire sui veicoli rischia di essere messa in discussione.
La libertà di scelta del consumatore e una concorrenza equa tra gli operatori sono elementi essenziali per preservare un’offerta ampia e accessibile di servizi di manutenzione e riparazione, anche e soprattutto durante la transizione tecnologica in corso".